

themagazinescope.com – Laporan keuangan berisi puluhan baris angka, tetapi satu angka jarang berbicara sendiri. Laba Rp300 juta terdengar bagus, sampai Anda tahu penjualannya Rp6 miliar dan utangnya naik dua tahun berturut-turut. Analisis rasio membantu membandingkan angka-angka itu satu sama lain, dari tahun ke tahun, dan dengan perusahaan sejenis.
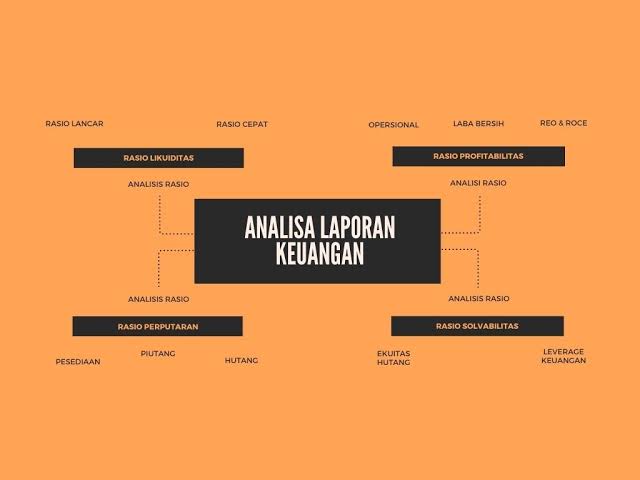
Kerangka Singkat: Tiga Pertanyaan Besar
| Kelompok | Pertanyaan yang dijawab | Rasio utama |
|---|---|---|
| Likuiditas | Bisakah perusahaan membayar kewajiban jangka pendek? | Current ratio, quick ratio, cash ratio |
| Solvabilitas | Seberapa besar beban utang, dan sanggupkah membayar bunganya? | Debt to equity (DER), debt to assets (DAR), interest coverage |
| Profitabilitas | Seberapa efektif perusahaan menghasilkan laba? | Margin laba kotor/usaha/bersih, ROA, ROE |
Learnsignal, lembaga pelatihan akuntansi, menegaskan prinsip yang sama: pakai rasio sebagai satu set, karena margin laba yang bagus tidak berarti banyak bila likuiditasnya berbahaya, dan anggap hasilnya titik awal untuk bertanya, bukan jawaban akhir.
Rasio Likuiditas
Rumus
- Current ratio = aset lancar ÷ utang lancar
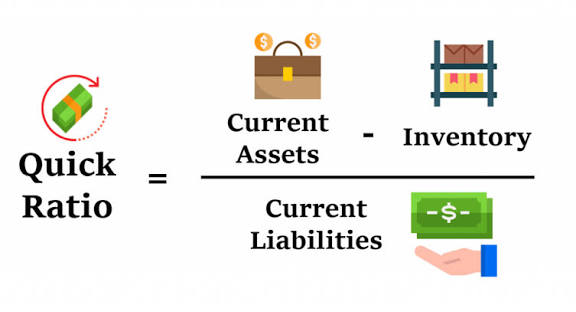
- Quick ratio = (aset lancar − persediaan) ÷ utang lancar, versi yang lebih ketat karena mengeluarkan persediaan
- Cash ratio = kas dan setara kas ÷ utang lancar (rumus standar yang umum dipakai; sumber yang saya buka tidak merinci yang ini)
Cara membacanya
Bench (layanan pembukuan, CPA Janet Berry-Johnson, April 2025) menyebut current ratio 1,5 sampai 3 sebagai kisaran sehat, di bawah 1 biasanya menandakan masalah likuiditas (walau tidak selalu), dan di atas 3 bisa menandakan pengelolaan modal kerja yang kurang efisien atau kas menganggur. Bench juga mengingatkan bahwa kisaran ideal berbeda per industri. Ritel dan makanan bisa normal dengan rasio rendah karena menagih pelanggan cepat dan membayar pemasok lebih lambat.
Quick ratio berguna ketika persediaan sulit dijual cepat. Buku teks analisis keuangan Kenneth Bigel (lisensi CC BY 4.0) mengingatkan bahwa rasio yang tampak sehat bisa menyembunyikan masalah, misalnya piutang macet di balik quick ratio yang tinggi.
Rasio Solvabilitas
Rumus
- Debt to equity (DER) = total liabilitas ÷ ekuitas. Mekari Jurnal menuliskannya sebagai total utang ÷ ekuitas. CMC Markets menyebut sebagian analis hanya memakai utang berbunga, sehingga akun seperti utang usaha dan beban yang masih harus dibayar tidak ikut dihitung. Cek definisi mana yang dipakai sebelum membandingkan angka dari sumber berbeda.
- Debt to assets (DAR) = total liabilitas ÷ total aset (rumus standar; sumber yang saya buka tidak merinci).
- Interest coverage = laba usaha ÷ beban bunga (Corporate Finance Institute, CFI).
- DSCR = laba usaha ÷ total cicilan utang (pokok + bunga), menurut CFI.
Cara membacanya
CMC Markets (broker) memberi acuan: DER 1,0 berarti utang dan ekuitas seimbang, “tinggi” umumnya di atas 2,0, dan “rendah” mungkin di bawah 0,5. Mekari Jurnal juga menyebut DER di atas 2 umumnya dianggap berisiko. CMC memberi contoh kisaran industri (utilitas 1,0–2,0, teknologi 0,0–0,5, manufaktur 0,5–1,5, ritel 0,5–1,5, jasa keuangan 2,0–10,0+) dan menegaskan membandingkan bank dengan perusahaan perangkat lunak tidak bermakna. Angka kisaran industri ini hanya contoh dari satu situs, bukan data pasar Indonesia.
CFI menyebut interest coverage 1,5 sebagai batas minimal yang dapat diterima dan di bawahnya dapat menandakan risiko gagal bayar. Untuk DSCR, di bawah 1 berarti tidak mampu membayar cicilan, dan 2 atau lebih disebut ideal. Ini aturan praktis umum, bukan standar pasti.
Rasio Profitabilitas
Rumus
- Margin laba kotor = (penjualan − harga pokok penjualan) ÷ penjualan
- Margin laba usaha = laba usaha ÷ penjualan
- Margin laba bersih = laba bersih ÷ penjualan (Mekari Jurnal: semakin tinggi persentasenya, semakin menandakan efisiensi operasional dan strategi harga yang lebih baik)
- ROA = laba bersih ÷ total aset
- ROE = laba bersih ÷ ekuitas
Rumus margin kotor, margin usaha, dan ROA saya tulis berdasarkan definisi standar. Sumber yang berhasil saya buka tidak menjabarkan semuanya satu per satu.
Jangan berhenti di ROE: pecah dengan DuPont
Learnsignal (dipublikasikan 3 Juni 2026) menjelaskan analisis DuPont: ROE = margin laba bersih × perputaran aset × pengganda ekuitas, di mana perputaran aset = penjualan ÷ total aset dan pengganda ekuitas = total aset ÷ ekuitas. Contohnya: perusahaan A (10% × 1,5 × 2,0) dan B (5% × 1,2 × 5,0) sama-sama ROE 30%, tetapi B mencapainya dengan leverage jauh lebih tinggi, sehingga lebih rapuh.
Pelajarannya sederhana: ROE tinggi bisa lahir dari bisnis yang efisien, atau dari utang yang besar.
Contoh Hitungan: PT Contoh Sejahtera (Fiktif)
Angka berikut rekaan penulis untuk ilustrasi (dalam jutaan rupiah). Semua rasio saya hitung dengan Python, dan saya cek bahwa total aset sama dengan liabilitas ditambah ekuitas.
| Pos | Tahun 1 | Tahun 2 |
|---|---|---|
| Penjualan | 5.400 | 6.000 |
| Harga pokok penjualan | 3.780 | 4.320 |
| Laba usaha | 540 | 480 |
| Beban bunga | 90 | 120 |
| Laba bersih | 378 | 300 |
| Kas | 300 | 250 |
| Persediaan | 500 | 800 |
| Aset lancar | 1.500 | 1.800 |
| Utang lancar | 900 | 1.000 |
| Total aset | 4.600 | 5.000 |
| Total liabilitas | 2.500 | 3.000 |
| Ekuitas | 2.100 | 2.000 |
| Rasio | Tahun 1 | Tahun 2 |
|---|---|---|
| Current ratio | 1,67 | 1,80 |
| Quick ratio | 1,11 | 1,00 |
| Cash ratio | 0,33 | 0,25 |
| DER (total liabilitas ÷ ekuitas) | 1,19 | 1,50 |
| DAR | 0,54 | 0,60 |
| Interest coverage | 6,0 | 4,0 |
| Margin laba kotor | 30,0% | 28,0% |
| Margin laba usaha | 10,0% | 8,0% |
| Margin laba bersih | 7,0% | 5,0% |
| ROA | 8,2% | 6,0% |
| ROE | 18,0% | 15,0% |
Apa kesimpulannya?
Penjualan naik 11,1% tetapi laba bersih turun sekitar 20,6%. Jika hanya melihat current ratio (naik dari 1,67 ke 1,80), perusahaan tampak makin likuid. Quick ratio dan cash ratio justru turun, dan persediaan naik dari 500 ke 800. Peningkatan current ratio terutama berasal dari persediaan, bukan dari kas.
Beban utang ikut naik: DER dari 1,19 ke 1,50, interest coverage dari 6,0 ke 4,0. Margin kotor turun dua poin persentase, sehingga biaya bergerak lebih cepat dari harga jual. Dengan DuPont, ROE tahun 2 (15%) = 5% × 1,20 × 2,50, sedangkan tahun 1 (18%) = 7% × 1,17 × 2,19. Artinya penurunan ROE terjadi karena margin turun, meski leverage naik.
Ini bacaan terhadap angka rekaan. Tidak mungkin menyimpulkan penyebab sebenarnya (misalnya apakah persediaan menumpuk karena permintaan melemah atau sedang disiapkan untuk pesanan besar) tanpa melihat catatan laporan keuangan dan data operasional.
Langkah Analisis yang Rapi
- Ambil minimal tiga tahun laporan keuangan. Satu periode tidak menunjukkan arah.
- Hitung rasio dengan definisi yang konsisten. Tulis rumus yang dipakai, terutama untuk DER.
- Lihat tren, bukan angka tunggal. Learnsignal menganjurkan membandingkan beberapa tahun.
- Bandingkan dengan perusahaan sejenis di industri yang sama. Patokan umum di atas hanyalah titik awal.
- Cek kualitas komponen. Piutang macet, persediaan lambat, atau aset tidak produktif bisa menyamarkan rasio yang tampak baik.
- Baca catatan atas laporan keuangan. Kewajiban kontinjensi seperti gugatan hukum bisa muncul di catatan kaki atau tidak muncul sama sekali, menurut Bigel.
- Tulis kesimpulan beserta pertanyaan yang belum terjawab.
Keterbatasan Analisis Rasio
Bigel merinci beberapa keterbatasan: kualitas data yang bergantung pada akuntansi akrual, manajemen laba (menggeser beban agar laporan tampak baik), perbedaan kebijakan akuntansi seperti FIFO dan LIFO yang menyulitkan perbandingan, neraca yang hanya potret satu waktu, kewajiban yang tidak diungkap, perusahaan multi-lini yang sulit diklasifikasikan, dan patokan industri yang hanya perkiraan. CMC Markets menambahkan: akumulasi kerugian bisa mendistorsi ekuitas, dan metrik masa lalu tidak memprediksi kinerja masa depan.
Kesalahan Umum
| Kesalahan | Akibat | Perbaikan |
|---|---|---|
| Membaca satu rasio saja | Kesimpulan menyesatkan | Pakai rasio dalam satu set |
| Membandingkan lintas industri | Angka bank vs perusahaan teknologi tidak bermakna | Bandingkan dengan sejenis |
| Menganggap current ratio tinggi selalu baik | Bisa berarti persediaan menumpuk atau kas menganggur | Cek quick ratio dan komposisi aset lancar |
| Mencampur definisi DER | Angka dari sumber berbeda tidak sebanding | Tetapkan satu definisi |
| Memuji ROE tinggi tanpa melihat utang | Bisa jadi hasil leverage | Uraikan dengan DuPont |
| Memakai satu tahun data | Tidak terlihat arah | Pakai tren 3 tahun atau lebih |
| Menjadikan patokan umum sebagai vonis | Patokan hanya aturan praktis | Konfirmasi dengan konteks industri |

Leave a Reply