

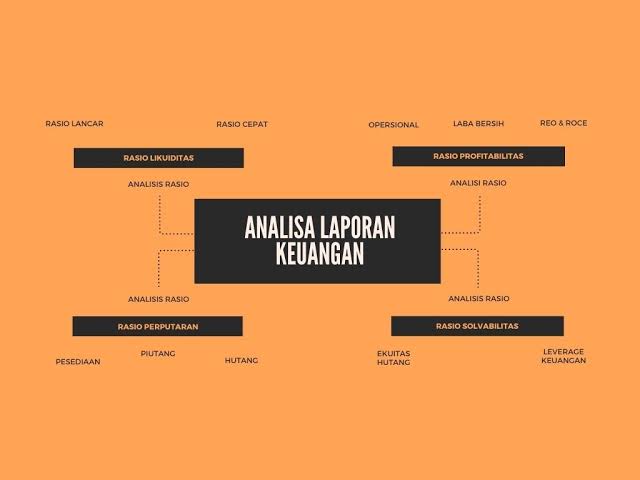
themagazinescope.com – Penjualan naik, pesanan menumpuk, tapi rekening kas makin tipis. Ini pola yang sering dialami bisnis yang tumbuh cepat. Pertumbuhan menuntut stok, tenaga kerja, dan piutang lebih besar sebelum uang dari pelanggan benar-benar masuk. Dua rasio likuiditas, current ratio dan quick ratio, membantu melihat tekanan itu lebih awal. Artikel ini menjelaskan cara membacanya, apa yang sebenarnya menggerakkan angkanya, dan langkah menjaganya tanpa harus menahan penjualan.
Dua rasio, dua pertanyaan berbeda
Current ratio = aset lancar ÷ liabilitas lancar. Ia menjawab: apakah aset yang akan jadi kas dalam setahun cukup menutup kewajiban setahun ke depan?
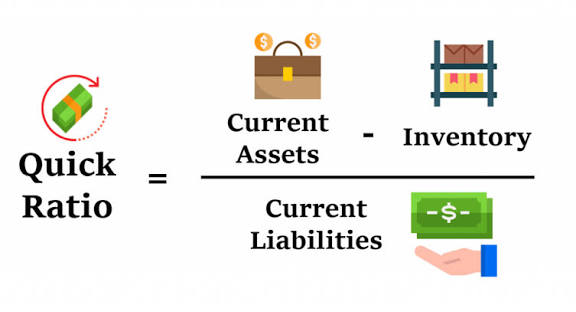
Quick ratio lebih ketat karena membuang stok dan biaya dibayar di muka, sehingga hanya kas, surat berharga, dan piutang yang dihitung. Rumusnya (kas + surat berharga + piutang) ÷ liabilitas lancar, atau (aset lancar − persediaan − biaya dibayar di muka) ÷ liabilitas lancar, menurut Winvesta. Komponen persisnya bisa berbeda antarperusahaan. AccountingTools bahkan menuliskan penyebutnya sebagai utang usaha saja, jadi selalu cek definisi yang dipakai laporan atau bankmu.
Patokan umum yang saya temukan:
| Rasio | Patokan | Catatan |
|---|---|---|
| Current ratio | 1,5 sampai 2,0 dianggap sehat; di bawah 1,0 mengkhawatirkan; di atas 3,0 bisa berarti kas atau stok menganggur | Winvesta |
| Quick ratio | 1,0 sebagai acuan utama; 0,5 sampai 1,0 bisa diterima tergantung industri | Winvesta |
| Quick ratio | 2:1 disebut sebagai tanda aman | AccountingTools, tanpa konteks industri |
Dua sumber ini berbeda soal angka quick ratio yang dianggap aman. Itu wajar, karena tidak ada ambang universal. Winvesta mencatat rata-rata industri sangat bervariasi, misalnya toko serba ada dengan quick ratio sekitar 0,35 sementara bioteknologi di atas 4. Bandingkan dengan pesaing sejenis dan riwayatmu sendiri, bukan dengan satu angka sakti.
Kenapa pertumbuhan menggerus rasio
Laba dan kas adalah dua hal berbeda. Crowe menjelaskan pendapatan dicatat saat faktur terbit, padahal pembayaran baru datang setelah masa tagih. Pertumbuhan juga menyerap kas karena stok dan karyawan harus dibayar sebelum pelanggan membayar. AccountingTools menyebut kondisi ini overtrading: menjalankan bisnis lebih besar daripada yang bisa ditopang modal kerja. Contoh penyebabnya, membayar pemasok dalam 30 hari sementara pelanggan baru membayar dalam 45 hari.
Ilustrasi hitungan (angka hipotetis buatan saya)
Misalkan sebuah usaha dagang punya penjualan Rp12 miliar setahun, harga pokok 70% dari penjualan, kas Rp200 juta, dan liabilitas lancar lain Rp900 juta. Perputaran: piutang 45 hari (DSO), stok 60 hari (DIO), dan utang usaha 30 hari (DPO). Saya menghitungnya dengan Python, dengan asumsi laba diabaikan dan kekurangan kas ditutup pinjaman jangka pendek.
| Skenario | Aset lancar | Liabilitas lancar | Current ratio | Quick ratio | CCC |
|---|---|---|---|---|---|
| Kondisi awal | Rp3.060 juta | Rp1.590 juta | 1,92 | 1,06 | 75 hari |
| Tumbuh 30%, siklus tidak diubah | Rp3.918 juta | Rp2.448 juta | 1,60 | 0,87 | 75 hari |
| Tumbuh 30% + hanya DSO jadi 35 hari | Rp3.491 juta | Rp2.021 juta | 1,73 | 0,84 | 65 hari |
| Tumbuh 30% + DSO 35, DIO 50, DPO 35 | Rp3.192 juta | Rp1.722 juta | 1,85 | 0,98 | 50 hari |
Tiga hal yang bisa dibaca dari sini:
- Tumbuh 30% tanpa mengubah siklus membutuhkan tambahan modal kerja sekitar Rp651 juta, dan quick ratio turun dari 1,06 ke 0,87 karena tambahan itu dibiayai pinjaman jangka pendek.
- Mempercepat penagihan saja membantu, tapi quick ratio justru sedikit lebih rendah (0,84) karena stok dan utang tetap seperti semula. Satu tuas tidak cukup.
- Pada skenario terakhir, siklus yang lebih pendek malah melepas kas sekitar Rp225 juta (saya asumsikan dipakai melunasi pinjaman jangka pendek). Ini menunjukkan bahwa memperbaiki cara memutar uang bisa membiayai pertumbuhan dari dalam.
Ini hanya model sederhana. Ia tidak memasukkan laba, pajak, pembelian aset, atau perubahan harga, dan angka 35, 50, dan 35 hari adalah target hipotetis, bukan jaminan yang bisa dicapai.
Strategi menjaga rasio tanpa menahan penjualan
Cash conversion cycle (CCC) menurut Zoho adalah DIO + DSO − DPO, yaitu berapa hari kas tertahan antara membayar pemasok dan menerima uang dari pelanggan. Menyempitkannya adalah inti strategi di bawah ini.
1. Percepat penagihan
Saran yang konsisten di sumber yang saya buka:
- Tagih saat pengiriman atau pencapaian milestone, jangan menumpuk faktur di akhir bulan (Stripe).
- Cek kelayakan kredit pelanggan baru, dan minta uang muka atau tempo lebih pendek untuk yang riwayat bayarnya buruk.
- Kirim pengingat sebelum jatuh tempo, pada hari jatuh tempo, dan setelahnya.
- Tinjau laporan umur piutang untuk melihat pelanggan yang lambat membayar (Zoho).
- Untuk proyek besar, pakai penagihan bertahap agar tidak menanggung seluruh nilai kontrak.
Stripe menyebut perubahan penagihan biasanya terlihat di DSO dalam satu sampai dua siklus tagihan. Itu klaim vendor tanpa data pendukung, jadi anggap perkiraan.
2. Kendalikan persediaan
Stok adalah kas yang tertidur. Zoho menyarankan laporan umur stok, perputaran, dan klasifikasi ABC untuk menemukan barang yang lambat laku, plus prakiraan permintaan dari data historis. Risikonya, stok yang dipangkas terlalu agresif membuat barang kosong dan penjualan hilang, jadi ini perlu dijalankan bertahap.
3. Atur tempo pembayaran ke pemasok
Stripe menyarankan membayar tepat pada jatuh tempo, bukan jauh lebih awal. Pembayaran di hari ke-5 untuk faktur net 30 memberi pemasok 25 hari memakai uangmu tanpa alasan. Negosiasi tempo net 45 atau 60 bisa dicoba dengan imbalan volume atau kontrak lebih panjang. Tapi menunda melewati jatuh tempo bisa membuat pemasok meminta bayar di muka atau menurunkan prioritas pesananmu, jadi ini bukan celah gratis.
4. Hati-hati dengan diskon pembayaran dini
Skema 2/10 net 30 (diskon 2% jika bayar dalam 10 hari) terlihat kecil, tapi biaya efektif tahunannya sekitar 37,2% menurut hitungan Python saya, sejalan dengan angka Stripe. Sebagai pembeli, mengambil diskon ini sering lebih murah daripada membiarkan kas menganggur atau meminjam dengan bunga biasa. Sebagai penjual, memberikannya berarti membayar mahal untuk mempercepat kas, jadi hitung dulu sebelum menawarkannya.
5. Siapkan pembiayaan sebelum butuh
AccountingTools menyarankan menjaga fasilitas kredit tersedia dan memperbarui prakiraan kas secara berkala. Fasilitas yang diurus saat kondisi masih sehat jauh lebih mudah didapat daripada saat sudah terdesak. Ingat bahwa pinjaman jangka pendek menaikkan liabilitas lancar, jadi ia menekan rasio kalau dipakai terus-menerus untuk menutup modal kerja.
6. Pilih pertumbuhan yang sanggup dibiayai
AccountingTools juga menyebut opsi menolak pesanan yang menciptakan risiko likuiditas atau pemenuhan yang tidak dapat diterima, dan menyelaraskan pertumbuhan dengan kas, tenaga kerja, dan kapasitas produksi. Ini bukan berarti menghentikan penjualan, tapi menimbang margin dan tempo bayar tiap pelanggan besar sebelum menerima pesanan.
Tanda peringatan yang perlu dipantau
Dari Crowe dan AccountingTools, gejala yang muncul sebelum rasio benar-benar jatuh:
- pembayaran ke pemasok sering terlambat,
- bergantung pada overdraft atau pinjaman jangka pendek yang makin besar,
- sulit membayar gaji,
- piutang terus naik lebih cepat dari penjualan,
- pajak sering ditunda,
- stok lambat bergerak dan menumpuk.
Kesalahan yang sering terjadi
| Kesalahan | Kenapa bermasalah | Yang lebih baik |
|---|---|---|
| Mengejar rasio tinggi tanpa tujuan | Current ratio di atas 3,0 bisa berarti kas atau stok menganggur | Cari titik yang cukup aman, bukan setinggi mungkin |
| Mempercantik rasio menjelang laporan | Window dressing, misalnya menunda bayar atau pinjaman panjang di akhir periode | Bandingkan rasio antarperiode |
| Menganggap semua piutang tertagih | Quick ratio mengandaikan piutang pasti terbayar | Pantau umur piutang dan kualitas pelanggan |
| Memakai satu patokan untuk semua industri | Rata-rata industri sangat berbeda | Banding dengan sektor sejenis |
| Memperpanjang utang usaha secara agresif | Pemasok bisa menuntut bayar di muka | Negosiasikan tempo secara resmi |
| Menganggap rasio memprediksi masa depan | Rasio berbasis data historis | Tambahkan prakiraan arus kas |
| Mengabaikan kewajiban lain | Rasio tidak menangkap dividen, pembelian aset besar, atau sengketa | Masukkan semuanya ke prakiraan kas |
Pertanyaan yang sering muncul
Berapa quick ratio yang aman? Tidak ada angka tunggal. Sumber yang saya buka menyebut 1,0 sebagai acuan umum dan 2:1 oleh sumber lain. Banyak sektor beroperasi di bawah 1,0 dengan normal.
Apakah current ratio tinggi selalu bagus? Tidak. Di atas sekitar 3,0 bisa menandakan kas atau stok menganggur, menurut Winvesta.
Mana yang lebih penting, current atau quick ratio? Quick ratio lebih ketat dan cocok untuk melihat kemampuan membayar tanpa menjual stok. Current ratio melengkapi, terutama untuk usaha dengan stok yang cepat laku.
Apakah menahan pertumbuhan satu-satunya cara menjaga rasio? Tidak. Memperbaiki siklus konversi kas bisa melepas kas untuk membiayai pertumbuhan, seperti terlihat di ilustrasi di atas, walau hasil nyata bergantung bisnis masing-masing.
Seberapa sering rasio perlu dipantau? Sumber yang saya buka tidak memberi frekuensi baku. Praktik umumnya mengikuti siklus pelaporan dan prakiraan kas, tapi sesuaikan dengan kecepatan perputaran bisnismu.
Penutup
Menjaga likuiditas bukan soal memilih antara rasio sehat dan penjualan tumbuh. Selama pertumbuhan dibiayai oleh siklus kas yang lebih pendek, bukan hanya oleh utang jangka pendek, keduanya bisa berjalan. Mulai dari tiga angka yang bisa kamu ukur sendiri: DSO, DIO, dan DPO. Perbaiki yang paling mudah, pantau rasio dari periode ke periode, dan siapkan pembiayaan sebelum benar-benar membutuhkannya.
Catatan penting: Artikel ini bersifat informasi umum, bukan nasihat keuangan, akuntansi, atau hukum. Untuk keputusan pembiayaan atau struktur modal kerja bisnismu, konsultasikan dengan akuntan atau penasihat keuangan berlisensi.

Leave a Reply