
themagazinescope.com – Banyak usaha kecil menentukan harga dengan cara paling cepat melihat harga pesaing, lalu mengurangi sedikit. Kadang berhasil, kadang baru terasa salah setelah tiga bulan, ketika omzet terlihat ramai tapi uang di tangan tidak bertambah.
Penyebabnya hampir selalu sama biaya yang tidak lengkap di hitung, margin yang tertukar dengan markup, dan target penjualan yang tidak pernah di hitung dari biaya tetap.
Langkah Pertama: Hitung Semua Biaya
Sumber dari AccountingPlus menekankan bahwa penetapan harga harus dimulai dari pencatatan biaya yang lengkap dan akurat. Komponen yang perlu dihitung:
| Kelompok biaya | Contoh |
|---|---|
| Produksi langsung | Bahan baku, tenaga kerja langsung |
| Overhead produksi | Listrik dan air produksi, sewa tempat, penyusutan alat, bahan pembantu |
| Non-produksi (sering terlewat) | Pemasaran, administrasi, distribusi |
Biaya yang paling sering terlewat adalah kemasan, ongkos kirim, biaya platform, dan waktu pemilik sendiri. Kalau satu komponen hilang dari hitungan, harga jual otomatis ikut meleset.
Untuk perhitungan harga dan BEP, biaya juga perlu dikelompokkan menjadi dua jenis:
- Biaya tetap: tidak berubah walau penjualan naik atau turun, misalnya sewa, gaji tetap, penyusutan, dan asuransi.
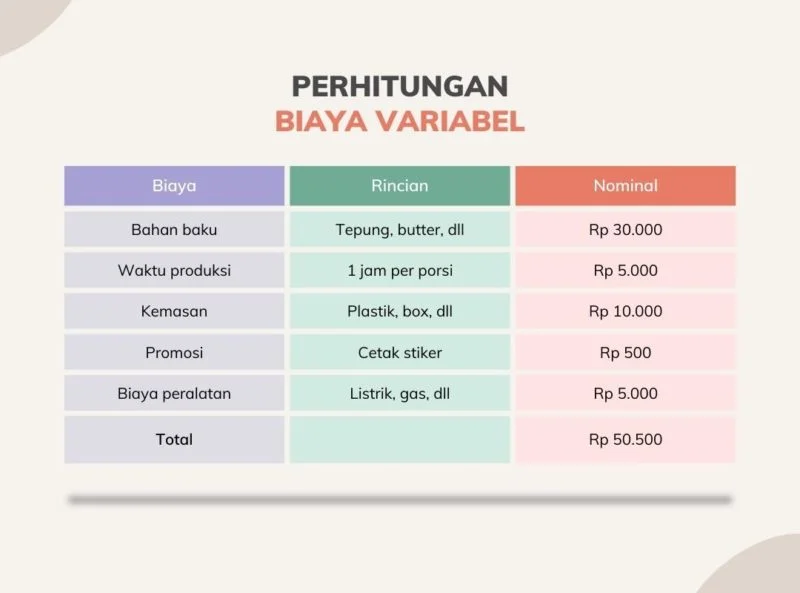
- Biaya variabel: naik atau turun mengikuti jumlah produk, misalnya bahan baku, kemasan, dan komisi per unit.
Markup vs Margin: Jebakan yang Paling Sering Terjadi
Dua istilah ini sering tertukar padahal dasar hitungnya berbeda.
| Istilah | Dihitung dari | Rumus |
|---|---|---|
| Markup | Biaya (harga pokok) | (Harga jual − Biaya) ÷ Biaya |
| Margin | Harga jual | (Harga jual − Biaya) ÷ Harga jual |
Contoh sederhana: biaya Rp80.000 dan harga jual Rp100.000. Laba Rp20.000. Markup = 20.000 ÷ 80.000 = 25%, sedangkan margin = 20.000 ÷ 100.000 = 20%. Satu transaksi yang sama, dua angka berbeda.
Konversi di antara keduanya:
- Margin = Markup ÷ (1 + Markup)
- Markup = Margin ÷ (1 − Margin)
Artinya markup 100% setara dengan margin 50%, bukan 100%. Mekari Jurnal juga mengingatkan agar keduanya tidak disamakan, karena salah memakai bisa membuat perkiraan laba dan harga jual meleset.
Dua rumus harga jual
- Berbasis markup: Harga jual = Biaya × (1 + % markup)
- Berbasis margin: Harga jual = Biaya ÷ (1 − % margin)
Contoh: biaya Rp16.000. Dengan markup 40%, harga Rp22.400. Dengan margin 40%, harga Rp26.667. Selisihnya besar. Jadi sebelum menetapkan “untung 40%”, tentukan dulu 40% dari apa.
Contoh Lengkap: Dari HPP Sampai Harga Jual
Bayangkan usaha camilan rumahan dengan data berikut. Ini ilustrasi, bukan data usaha tertentu.
Biaya tetap per bulan: Rp6.000.000
| Komponen | Nilai |
|---|---|
| Sewa tempat | Rp2.000.000 |
| Listrik, air, gas | Rp1.000.000 |
| Gaji tetap | Rp3.000.000 |
| Total | Rp6.000.000 |
Biaya variabel per unit: Rp10.000
| Komponen | Nilai |
|---|---|
| Bahan baku | Rp7.000 |
| Kemasan | Rp1.500 |
| Pengiriman atau komisi | Rp1.500 |
| Total | Rp10.000 |
Misalkan perkiraan penjualan normal 1.000 unit per bulan. Maka biaya tetap per unit = Rp6.000.000 ÷ 1.000 = Rp6.000. HPP penuh per unit = Rp10.000 + Rp6.000 = Rp16.000.
Target margin 40% dari harga jual:
Harga jual = Rp16.000 ÷ (1 − 0,40) = Rp26.667, dibulatkan menjadi Rp27.000.
Cek: margin sebenarnya = (27.000 − 16.000) ÷ 27.000 ≈ 40,7%. Setara markup sekitar 68,8% terhadap HPP penuh.
Pembulatan ke harga yang mudah diingat seperti Rp27.000 atau Rp26.900 adalah keputusan strategi, bukan rumus. Pilih sesuai posisi produkmu.
Break-Even Point (BEP): Berapa Minimal yang Harus Terjual?
BEP adalah titik ketika pendapatan sama dengan seluruh biaya: tidak untung, tidak rugi.
- Margin kontribusi per unit = Harga jual − Biaya variabel per unit
- BEP unit = Biaya tetap ÷ Margin kontribusi per unit
- Rasio margin kontribusi = Margin kontribusi ÷ Harga jual
- BEP rupiah = Biaya tetap ÷ Rasio margin kontribusi (atau BEP unit × harga jual)
Lanjutan contoh camilan:
- Margin kontribusi = Rp27.000 − Rp10.000 = Rp17.000
- BEP unit = Rp6.000.000 ÷ Rp17.000 ≈ 352,9, dibulatkan ke atas menjadi 353 unit per bulan
- BEP rupiah ≈ Rp6.000.000 ÷ (17.000 ÷ 27.000) ≈ Rp9,53 juta per bulan
Artinya, sampai 353 unit, penjualan baru menutup biaya. Unit ke-354 dan seterusnya mulai menyumbang laba.
Dari BEP ke Target Penjualan
Target penjualan yang baik berangkat dari tiga pertanyaan: berapa minimal agar tidak rugi, berapa laba yang diinginkan, dan apa kapasitas pasar serta produksimu.
Metode 1: Target laba
Tambahkan laba yang diinginkan ke biaya tetap, lalu bagi dengan margin kontribusi per unit.
Target unit = (Biaya tetap + Target laba) ÷ Margin kontribusi per unit
Misalnya target laba Rp4.000.000 per bulan:
(6.000.000 + 4.000.000) ÷ 17.000 ≈ 588,2, dibulatkan menjadi 589 unit, atau omzet sekitar Rp15,9 juta. Itu kurang lebih 20 unit per hari bila dibagi 30 hari. Cek: 589 × 17.000 = Rp10.013.000, dikurangi biaya tetap Rp6.000.000 sama dengan laba sekitar Rp4,01 juta.
Metode 2: Pertumbuhan historis
Target = Omzet periode lalu × (1 + % pertumbuhan). Sumber dari AccountingPlus mencontohkan Rp150.000.000 × 1,15 = Rp172.500.000. Metode ini cocok bila kamu punya data 6–12 bulan terakhir.
Metode 3: Kapasitas pasar (bottom-up)
Target = Rata-rata transaksi harian × rata-rata nilai transaksi × jumlah hari operasional. Contohnya: 40 transaksi × Rp145.000 × 30 hari = Rp174.000.000.
Idealnya hasil ketiga metode berdekatan. Kalau target laba menuntut 589 unit tetapi kapasitas pasar dan produksimu hanya 300 unit, itu tanda harga perlu naik, biaya perlu turun, atau targetnya perlu direvisi.
Faktor lain yang perlu dipertimbangkan: musim (Ramadan, akhir tahun), kapasitas produksi, kompetitor, dan anggaran pemasaran.
Strategi Harga Selain Cost-Plus
Cost-plus (biaya ditambah margin) adalah titik awal, bukan satu-satunya cara. Beberapa pendekatan lain yang dibahas di sumber:
| Strategi | Idenya | Cocok untuk |
|---|---|---|
| Value-based | Harga mengikuti nilai di mata pelanggan | Produk premium atau unik |
| Competitive | Harga mengacu pesaing | Referensi, bukan patokan utama |
| Penetration | Harga rendah di awal untuk merebut pasar | Produk baru yang butuh traksi |
| Skimming | Harga tinggi di awal untuk segmen awal | Produk inovatif |
Satu catatan penting: harga pesaing hanya konteks. Struktur biayamu bisa sangat berbeda, jadi menyalin harga mereka tanpa menghitung biaya sendiri berisiko.
Langkah Praktis Menyusun Harga dan Target
- Daftar semua biaya, pisahkan tetap dan variabel.
- Perkirakan volume normal untuk membagi biaya tetap per unit.
- Hitung HPP penuh per unit.
- Pilih target margin atau markup dan pastikan kamu tahu dasarnya.
- Hitung harga jual, lalu bulatkan secara strategis.
- Hitung BEP dalam unit dan rupiah.
- Tentukan target laba dan turunkan menjadi target bulanan, mingguan, dan harian.
- Uji dengan pasar: bandingkan dengan pesaing dan respons pelanggan.
- Tinjau berkala, terutama saat harga bahan baku berubah.

Leave a Reply