
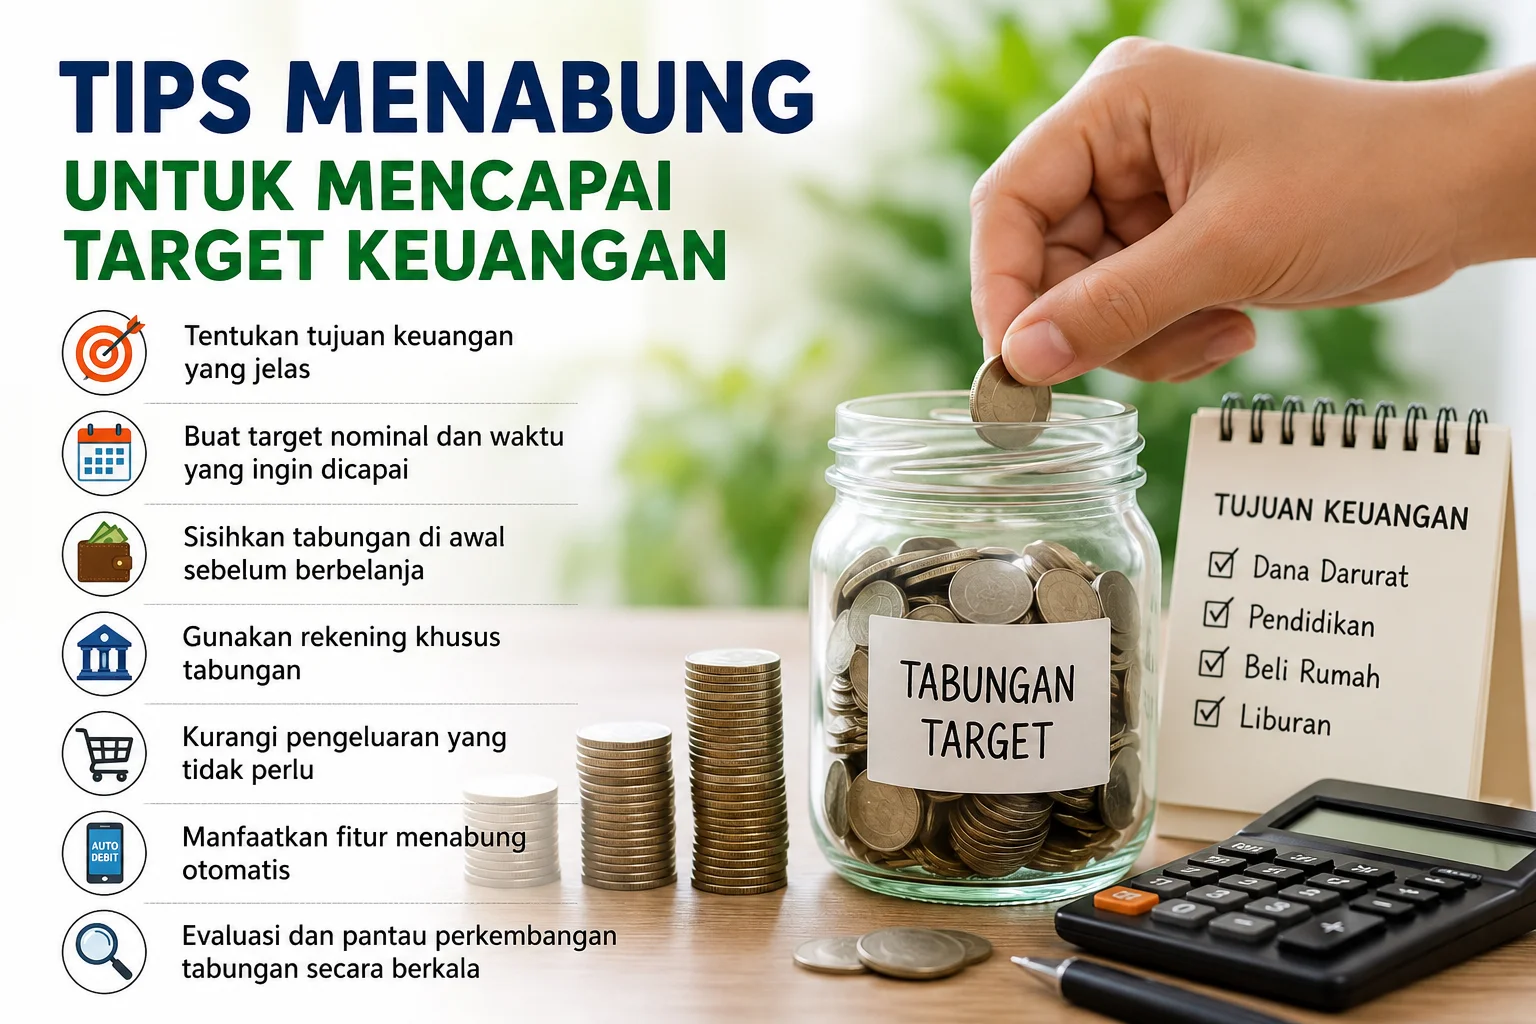
themagazinescope.com – Banyak orang menabung dengan satu cara: menyisihkan sisa uang di akhir bulan. Masalahnya, sisa itu jarang ada. Tabungan yang tidak punya tujuan juga mudah terpakai, entah untuk diskon yang menggoda atau kebutuhan mendadak yang sebenarnya bisa ditunda.
Menabung jauh lebih efektif ketika setiap rupiah punya alamat. Artikel ini membahas cara mengubah niat menabung menjadi rencana yang bisa dijalankan, mulai dari menentukan tujuan, menghitung target bulanan, memilih tempat menyimpan yang tepat, hingga menjaga konsistensi.
Mulai dari Tujuan, Bukan dari Sisa Uang
Tujuan yang jelas mengubah menabung dari pengorbanan menjadi pilihan. Tulis tujuan finansial Anda dan kelompokkan menurut jangka waktunya:
- Jangka pendek (kurang dari 1 tahun): liburan, perbaikan kendaraan, biaya acara keluarga.
- Jangka menengah (1 hingga 5 tahun): uang muka rumah atau kendaraan, biaya pernikahan, modal usaha, biaya sekolah.
- Jangka panjang (di atas 5 tahun): dana pendidikan anak, dana pensiun, kebebasan finansial.
Setiap tujuan perlu tiga hal: nominal, tenggat, dan alasan. “Menabung untuk rumah” terlalu kabur. “Mengumpulkan uang muka Rp60 juta dalam tiga tahun karena ingin berhenti mengontrak” jauh lebih mudah dijaga.
Hitung Target Tabungan Bulanan
Setelah nominal dan tenggat jelas, hitung berapa yang harus disisihkan. Rumusnya sederhana: target dana dibagi jumlah bulan.
Sebagai ilustrasi (angka hanya contoh dan belum memperhitungkan bunga atau imbal hasil):
| Tujuan | Target | Jangka waktu | Setoran per bulan |
|---|---|---|---|
| Uang muka rumah | Rp60 juta | 36 bulan | sekitar Rp1,67 juta |
| Liburan keluarga | Rp12 juta | 12 bulan | Rp1 juta |
| Dana darurat (6 bulan pengeluaran Rp5 juta) | Rp30 juta | 30 bulan | Rp1 juta |
Jika angkanya terasa terlalu besar, ada tiga pilihan: perpanjang tenggat, turunkan target, atau naikkan penghasilan. Jangan memaksakan setoran yang membuat kebutuhan pokok terganggu, karena rencana yang tidak realistis biasanya berhenti di bulan ketiga.
Susun Urutan Prioritas
Tidak semua tujuan bisa dikejar bersamaan. Urutan yang masuk akal bagi kebanyakan orang:
- Dana darurat dasar. Sediakan bantalan untuk kejadian tak terduga seperti sakit atau kehilangan pekerjaan. Banyak panduan keuangan menyarankan setara tiga hingga enam bulan pengeluaran, dan lebih banyak bagi pekerja berpenghasilan tidak tetap.
- Lunasi utang berbunga tinggi. Bunga kartu kredit dan pinjaman daring umumnya jauh lebih besar daripada keuntungan menabung, sehingga melunasinya lebih dulu sering lebih efisien.
- Tujuan jangka menengah. Kumpulkan sesuai tenggat yang sudah dihitung.
- Tujuan jangka panjang. Mulai sedini mungkin walau nominalnya kecil, karena waktu menjadi sekutu terbesar.
Pada praktiknya, urutan ini tidak harus kaku. Anda bisa menyisihkan sebagian kecil untuk tujuan lain sambil memprioritaskan satu, asalkan tidak melemahkan dana darurat.
Bayar Diri Sendiri Lebih Dulu
Cara paling efektif untuk menabung adalah memindahkan dana sebelum sempat dibelanjakan. Begitu gaji masuk, langsung transfer ke rekening tabungan.
- Otomatiskan. Atur transfer terjadwal di tanggal gajian. Otomatisasi menghilangkan godaan dan keputusan harian.
- Pisahkan rekening. Simpan tabungan di rekening yang berbeda dari rekening harian agar tidak tercampur.
- Beri nama tujuan. Banyak bank dan aplikasi memungkinkan Anda membuat kantong atau sub-rekening berlabel, misalnya “DP Rumah” atau “Dana Darurat”. Label ini mengurangi keinginan mengambilnya.
- Pakai kenaikan penghasilan. Setiap kali gaji naik atau bonus datang, alokasikan sebagian untuk menaikkan setoran, bukan seluruhnya untuk gaya hidup.
Kendalikan Pengeluaran Tanpa Menyiksa Diri
Menabung lebih besar sering berarti menemukan ruang di pengeluaran. Mulailah dengan melihat ke mana uang pergi selama satu hingga tiga bulan, lalu cari kebocoran yang tidak terasa:
- Langganan digital yang jarang dipakai.
- Pembelian impulsif, termasuk belanja daring karena diskon atau promo gratis ongkir.
- Biaya kecil berulang seperti kopi harian atau ongkos antar makanan.
- Biaya administrasi dan denda yang sebenarnya bisa dihindari.
Beberapa cara praktis:
- Beri jeda sebelum membeli. Untuk barang non-esensial, tunggu satu sampai dua hari. Banyak keinginan hilang dengan sendirinya.
- Buat pos hiburan yang tetap. Anggaran kecil untuk bersenang-senang membuat rencana lebih tahan lama.
- Bandingkan harga untuk pengeluaran besar seperti asuransi, internet, dan tagihan ponsel.
- Hindari menyiksa diri. Penghematan yang terlalu ketat sering berakhir dengan pengeluaran berlebihan karena merasa “berhak”.
Pilih Tempat Menyimpan yang Sesuai Jangka Waktu
Tempat menyimpan sebaiknya mengikuti kapan dana akan dipakai. Dana yang akan terpakai dalam waktu dekat butuh keamanan dan kemudahan dicairkan, sedangkan dana jangka panjang bisa menanggung fluktuasi demi potensi imbal hasil yang lebih besar.
| Jangka waktu | Prioritas | Contoh pilihan umum |
|---|---|---|
| Dana darurat dan tujuan di bawah 1 tahun | Aman dan mudah dicairkan | Tabungan, deposito jangka pendek |
| 1 hingga 5 tahun | Seimbang antara keamanan dan pertumbuhan | Deposito, surat berharga negara, reksa dana pasar uang atau pendapatan tetap |
| Di atas 5 tahun | Pertumbuhan jangka panjang | Instrumen investasi sesuai profil risiko |
Setiap instrumen punya risiko dan biaya yang berbeda, dan imbal hasil masa lalu tidak menjamin hasil di masa depan. Pelajari produknya sebelum membeli dan pastikan penyedianya berizin serta diawasi Otoritas Jasa Keuangan. Waspadai tawaran keuntungan tinggi yang pasti, karena itu ciri umum penipuan.

Leave a Reply