
themagazinescope.com – Banyak calon pengusaha berhenti di satu pertanyaan: dari mana uangnya? Padahal pertanyaan yang lebih tepat adalah berapa modal yang benar-benar dibutuhkan, dan dari sumber mana yang risikonya paling masuk akal untuk kondisi Anda.
Artikel ini membahas cara menghitung kebutuhan modal awal, pilihan sumber dana yang tersedia di Indonesia, dari tabungan sendiri sampai skema pembiayaan resmi, serta jebakan yang perlu dihindari. Informasi ini bersifat umum dan bukan nasihat keuangan pribadi. Untuk keputusan pinjaman besar, konsultasikan dengan akuntan atau penasihat keuangan.
Langkah Pertama: Hitung Dulu Kebutuhan Modalnya
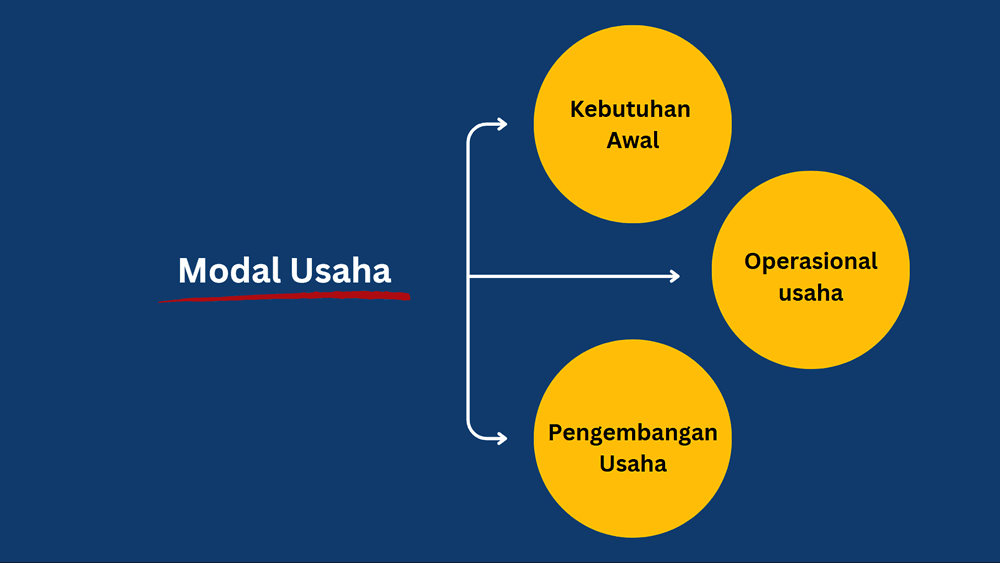
Sebelum mencari dana, Anda perlu tahu angkanya. Kebutuhan modal awal umumnya terbagi tiga:
- Modal investasi: peralatan, renovasi tempat, perizinan, desain merek, dan kebutuhan sekali bayar lainnya.
- Modal kerja: bahan baku, gaji, sewa, listrik, pemasaran, dan biaya operasional bulanan sampai usaha mulai menghasilkan arus kas yang stabil.
- Dana cadangan: penyangga untuk biaya tak terduga dan bulan-bulan sepi.
Sebagai ilustrasi (angka rekaan), sebuah kedai kopi kecil bisa membutuhkan peralatan Rp15 juta, perizinan dan branding Rp2 juta, modal kerja tiga bulan sebesar Rp18 juta (Rp6 juta per bulan), dan cadangan Rp5 juta. Total kebutuhannya Rp40 juta, bukan hanya Rp15 juta untuk membeli mesin.
Kesalahan paling umum pada pebisnis pemula adalah menghabiskan hampir semua dana untuk aset, lalu kehabisan modal kerja sebelum usaha berjalan lancar.
Pilihan Sumber Dana, dari yang Paling Aman
Urutan di bawah ini bukan aturan baku. Ini cara berpikir: mulai dari sumber yang risikonya paling rendah, lalu naik bertahap bila diperlukan.
1. Tabungan sendiri dan mulai dari skala kecil
Memakai uang sendiri berarti tidak ada cicilan dan tidak ada pihak yang menagih. Anda juga bisa menekan kebutuhan modal dengan memulai dari versi sederhana: menyewa peralatan, berjualan lewat pesanan lebih dulu (pre-order), atau menguji produk di pasar kecil sebelum membuka tempat tetap. Jangan memakai dana darurat keluarga atau dana kebutuhan pokok sebagai modal.
2. Keluarga, teman, atau mitra patungan
Dana dari orang dekat bisa lebih fleksibel, tetapi paling rawan menimbulkan konflik. Tuliskan kesepakatan: jumlah, jangka waktu, apakah berupa pinjaman atau bagi hasil, dan apa yang terjadi bila usaha rugi. Perjanjian tertulis melindungi usaha sekaligus hubungan.
3. Pembiayaan program pemerintah
Kredit Usaha Rakyat (KUR). Pada 2026, KUR yang disalurkan bank menawarkan bunga bersubsidi, umumnya sekitar 6 persen per tahun untuk pinjaman pertama pada skema mikro dan kecil, dengan plafon sampai Rp500 juta. KUR super mikro dengan plafon hingga Rp10 juta ditawarkan dengan bunga 3 persen. Perhatikan bahwa banyak bank mensyaratkan usaha sudah berjalan, misalnya minimal enam bulan, sehingga KUR sering lebih cocok setelah usaha mulai berjalan ketimbang untuk modal tahap nol. Ketentuan bunga dan syarat berubah, jadi pastikan langsung ke bank penyalur.
Pembiayaan Ultra Mikro (UMi). Program pemerintah yang dikoordinasi Pusat Investasi Pemerintah ini ditujukan bagi pelaku usaha ultra mikro yang belum bisa mengakses pembiayaan perbankan, dengan plafon maksimal Rp20 juta per orang. Syaratnya antara lain memiliki KTP elektronik dan tidak sedang menerima kredit program pemerintah lain seperti KUR. Pembiayaan disalurkan melalui lembaga keuangan bukan bank sebagai mitra. Ketentuan terbaru juga mengenal UMi Pro dengan plafon di atas Rp20 juta sampai Rp200 juta.
4. Kredit dari bank dan lembaga keuangan resmi
Bank, koperasi, dan lembaga keuangan berizin lain menawarkan kredit modal kerja maupun investasi. Biasanya mereka menilai catatan usaha, arus kas, dan agunan. Bagi pemula tanpa riwayat, peluangnya lebih kecil, sehingga membangun catatan keuangan sejak awal sangat membantu.
5. Urun dana dan investor
Securities crowdfunding (urun dana). Skema ini memungkinkan UMKM menghimpun dana dari banyak investor lewat platform berizin OJK, dalam bentuk saham, obligasi, atau sukuk. Penerbitnya harus berbadan usaha, misalnya PT, CV, firma, atau koperasi. Asosiasi Layanan Urun Dana (ALUDI) mencatat hingga Juni 2025 ada 18 penyelenggara berizin, dengan total dana terhimpun sekitar Rp1,7 triliun dan 927 penerbit. Perlu diingat, menerbitkan saham berarti berbagi kepemilikan, dan menerbitkan surat utang berarti punya kewajiban membayar imbal hasil.
Investor atau mitra bisnis. Jika bisnis Anda berpotensi tumbuh besar, investor individu bisa menjadi pilihan. Konsekuensinya Anda membagi kepemilikan dan sebagian kendali. Siapkan rencana bisnis, proyeksi keuangan, dan perjanjian yang jelas.
6. Pinjaman online berizin: pilihan terakhir, bukan awal
Pinjaman online (pindar/pinjol) yang berizin OJK diawasi, tetapi tenornya pendek dan cicilannya terasa berat untuk usaha yang belum punya pemasukan tetap. Per 31 Agustus 2026, OJK mencatat 94 penyelenggara pinjol berizin. Untuk pinjol resmi, total bunga dan denda keterlambatan dibatasi tidak lebih dari 100 persen pokok pinjaman.
Bagi pemula, pinjol umumnya lebih cocok sebagai penambal modal kerja jangka pendek yang jelas pengembaliannya, bukan sebagai modal awal.
Waspadai Pinjaman Ilegal
Satgas PASTI OJK menghentikan 1.222 entitas keuangan ilegal sepanjang Januari sampai Agustus 2026, termasuk 951 pinjol ilegal. Ciri-cirinya antara lain tidak terdaftar di OJK, menawarkan pinjaman lewat SMS atau WhatsApp pribadi, mengenakan bunga dan denda sangat tinggi (disebut bisa mencapai 1 sampai 4 persen per hari), meminta akses data pribadi, serta menagih dengan intimidasi. Selalu cek legalitas lewat kanal resmi OJK, termasuk call center 157, dan laporkan penawaran yang mencurigakan.
Perbandingan Singkat Sumber Dana
| Sumber | Cocok untuk | Hal yang perlu diperhatikan |
|---|---|---|
| Tabungan sendiri | Usaha kecil, tahap uji coba | Jangan pakai dana darurat |
| Keluarga atau teman | Modal awal fleksibel | Buat perjanjian tertulis |
| KUR | Usaha yang sudah berjalan | Syarat usia usaha, bunga dan plafon berubah |
| UMi | Usaha ultra mikro yang belum terlayani bank | Plafon terbatas, tidak bersamaan dengan KUR |
| Kredit bank | Usaha dengan catatan keuangan | Agunan dan analisis kemampuan bayar |
| Urun dana atau investor | Bisnis dengan potensi tumbuh | Berbagi kepemilikan atau kewajiban imbal hasil |
| Pinjol berizin | Kebutuhan jangka pendek yang jelas | Tenor pendek dan beban berat bila usaha belum stabil |
Siapkan Diri Sebelum Mengajukan Dana
Siapa pun pemberi dananya, beberapa persiapan ini memperbesar peluang Anda:
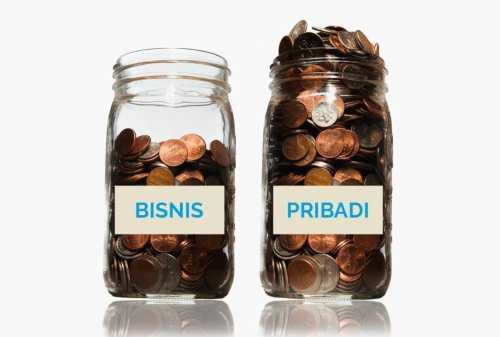
- Pisahkan keuangan usaha dan pribadi. Buka rekening khusus usaha.
- Catat semua transaksi, sekecil apa pun, agar ada rekam jejak.
- Urus identitas usaha, misalnya Nomor Induk Berusaha (NIB) lewat OSS, karena banyak program mensyaratkannya.
- Susun rencana bisnis ringkas: produk, target pasar, biaya, harga, dan proyeksi arus kas.
- Ujilah kemampuan bayar. Hitung apakah cicilan masih sanggup dibayar dari laba bersih bila penjualan lebih rendah dari harapan.
Kesalahan Umum yang Sebaiknya Dihindari
- Meminjam lebih besar dari kebutuhan karena plafonnya tersedia.
- Menghabiskan dana untuk aset dan tidak menyisakan modal kerja.
- Meminjam untuk membayar pinjaman lain.
- Mencampur uang usaha dengan uang pribadi.
- Menerima dana tanpa perjanjian tertulis.
- Terpikat tawaran “cair cepat tanpa syarat” dari pihak yang tidak berizin.
Rencana 30 Hari untuk Memulai
- Minggu 1: Hitung kebutuhan modal investasi, modal kerja, dan cadangan.
- Minggu 2: Kurangi biaya yang tidak perlu dan putuskan bagian mana yang bisa dibiayai tabungan sendiri.
- Minggu 3: Siapkan dokumen dasar (NIB, rekening usaha, rencana bisnis ringkas) dan cari informasi resmi program pembiayaan yang sesuai.
- Minggu 4: Bandingkan dua atau tiga opsi, hitung total biaya dan kemampuan bayar, lalu putuskan.
Modal awal bukan sekadar soal mendapatkan uang. Ini soal mendapatkan jumlah yang tepat, dari sumber yang tepat, dengan kewajiban yang sanggup Anda tanggung. Usaha yang tumbuh perlahan dengan modal sehat sering kali lebih tahan lama daripada usaha yang melesat dengan utang yang menjerat.

Leave a Reply