
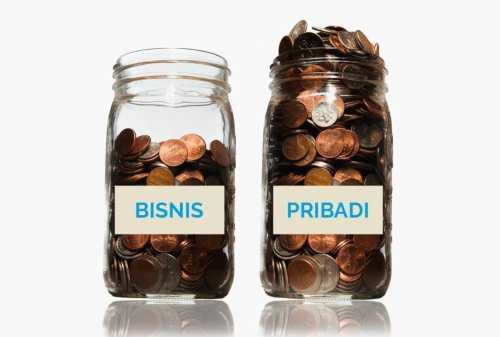
themagazinescope.com – Seorang pemilik warung makan menutup hari dengan omzet yang tampak lumayan. Besok ia butuh uang untuk belanja bahan, tetapi sebagian uang hari ini sudah terpakai untuk bayar listrik rumah, jajan anak, dan cicilan motor. Di akhir bulan ia bertanya-tanya: usahanya untung atau rugi? Jawabannya tidak ada, karena catatan usaha dan catatan rumah tangga berada di satu dompet yang sama.
Mencampur uang pribadi dan usaha adalah salah satu kebiasaan paling umum, dan paling merugikan, pada pelaku UMKM. Artikel ini membahas mengapa pemisahan itu penting, langkah-langkah praktis untuk melakukannya, cara menentukan gaji pemilik, serta kaitannya dengan pajak dan legalitas. Informasi bersifat umum. Untuk keputusan pajak dan hukum, konsultasikan dengan konsultan pajak atau notaris.
Mengapa Mencampur Uang Itu Berbahaya
Anda tidak tahu apakah usaha untung atau rugi. Tanpa catatan terpisah, pemilik sulit memastikan apakah bisnisnya benar-benar menghasilkan keuntungan. Arus kas yang tercampur membuat biaya operasional usaha sulit dihitung.
Harga jual bisa salah. Jika biaya usaha tidak tercatat utuh, harga yang ditetapkan bisa terlalu rendah, dan usaha terus “ramai” tetapi tidak menghasilkan.
Sulit mendapat pembiayaan. Lembaga penyalur kredit, termasuk KUR, umumnya meminta laporan keuangan. Sebuah studi menyebut sebagian UMKM baru menyusun laporan hanya ketika mengajukan KUR. Catatan yang rapi membantu usaha dinilai layak.
Perhitungan pajak menjadi kabur. Pajak UMKM dihitung dari omzet. Jika omzet bercampur dengan uang non-usaha, Anda sulit menghitungnya dengan benar.
Harta pribadi bisa ikut terancam. Pada usaha perorangan, aset pribadi dan usaha menyatu. Pada CV, sekutu aktif bertanggung jawab hingga harta pribadi, sedangkan pada PT harta pemilik dan perusahaan terpisah secara hukum. Pencampuran uang juga bisa mempersulit pembuktian pemisahan harta bila terjadi sengketa.
Hubungan keluarga ikut terdampak. Uang usaha yang dipakai kebutuhan rumah, atau sebaliknya, kerap memicu salah paham.
Berbagai studi di beberapa kota menemukan pola yang sama: banyak pelaku UMKM belum membuat laporan keuangan yang tertib, dan sebagian masih mencampur uang usaha dengan pribadi. Angkanya berbeda-beda dan sebagian berasal dari penelitian skala kecil, tetapi arahnya konsisten.
Langkah Memisahkan Uang Pribadi dan Bisnis
1. Buka rekening khusus usaha
Ini langkah paling berpengaruh. Semua pemasukan usaha masuk ke rekening ini dan semua pengeluaran usaha keluar dari rekening ini. Gunakan juga dompet digital terpisah bila Anda memakainya. Jangan menerima pembayaran pelanggan di rekening pribadi.
Untuk pembayaran nontunai, daftarkan QRIS atas nama usaha dan hubungkan ke rekening usaha. Sebuah studi menemukan bahwa penggunaan QRIS cenderung membuat pencatatan transaksi lebih teratur, karena setiap pembayaran meninggalkan jejak digital.
2. Tetapkan gaji pemilik
Alih-alih mengambil uang sesuka hati dari kas, gajilah diri sendiri. Dalam akuntansi, penarikan pemilik untuk keperluan pribadi disebut prive. Masalahnya, prive sering tidak dicatat. Dengan gaji tetap, semua kebutuhan pribadi bersumber dari pos itu, dan sisa uang usaha tetap menjadi milik usaha.
3. Catat semua transaksi
Catatan tidak perlu rumit. Cukup satu tabel dengan kolom: tanggal, uraian, kategori, uang masuk, uang keluar, dan saldo. Kategori dasar misalnya penjualan, bahan baku, tenaga kerja, sewa, listrik, pemasaran, dan prive atau gaji pemilik. Catat setiap hari, atau minimal mingguan, agar tidak ada yang terlupa.
4. Terapkan aturan “pinjam dan kembalikan”
Kadang usaha butuh dana pribadi, atau pemilik butuh dana usaha darurat. Jika terjadi, catat sebagai pinjaman dengan tanggal dan jumlah, lalu kembalikan sesuai kesepakatan. Hindari mengambil uang usaha tanpa catatan.
5. Pisahkan alat pembayaran
Gunakan kartu, rekening, dan metode pembayaran terpisah untuk usaha dan rumah tangga. Jangan membayar tagihan pribadi memakai kartu usaha, atau sebaliknya.
6. Pisahkan dana darurat
Dana darurat pribadi dan dana cadangan usaha adalah dua pos berbeda. Jika keduanya digabung, keadaan darurat di salah satu sisi bisa menghabiskan dana sisi lain.
7. Susun laporan bulanan sederhana
Buat dua laporan ringkas setiap bulan:
- Laporan laba rugi: pendapatan dikurangi semua biaya usaha, termasuk gaji pemilik.
- Laporan arus kas: uang yang benar-benar masuk dan keluar, serta saldo akhir.
Ketika usaha makin berkembang, Anda bisa beralih ke Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM) yang dirancang lebih sederhana dibanding standar akuntansi umum. Laporannya terdiri dari laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Banyak studi menyebut sebagian besar pelaku UMKM belum akrab dengan standar ini, jadi pelatihan dasar atau aplikasi pencatatan bisa membantu.
Kaitan dengan Pajak dan Legalitas
Pajak. Pemisahan dan pencatatan membantu Anda mengetahui omzet secara akurat, yang menjadi dasar pajak UMKM. Berdasarkan Peraturan Pemerintah Nomor 20 Tahun 2026 (berlaku 22 April 2026, mengubah PP 55 Tahun 2022):
- Tarif PPh Final UMKM tetap 0,5 persen dari omzet.
- Batas omzet untuk menggunakan skema ini adalah Rp4,8 miliar per tahun pajak.
- Wajib pajak orang pribadi tetap mendapat fasilitas tidak dikenai PPh atas omzet sampai Rp500 juta pertama dalam satu tahun pajak.
- Batas waktu pemanfaatan tarif final bagi wajib pajak orang pribadi dan perseroan perorangan dihapus.
- Menurut ulasan DDTCNews, skema ini kini hanya dapat dipakai oleh wajib pajak orang pribadi, perseroan perorangan, dan koperasi.
- Aturan juga memperketat penggabungan omzet untuk mencegah pemecahan usaha agar tetap di bawah batas.
Ketentuan pajak dapat berubah dan penerapannya bergantung pada status Anda, jadi tanyakan ke Direktorat Jenderal Pajak atau konsultan pajak.
Bentuk usaha. Usaha perorangan menyatukan harta pribadi dan usaha. CV bukan badan hukum, dan sekutu aktifnya bertanggung jawab sampai harta pribadi. PT adalah badan hukum yang hartanya terpisah dari harta pemegang saham. Pilihan bergantung pada skala, rencana, dan kebutuhan Anda, jadi konsultasikan dengan notaris sebelum memutuskan.
Identitas usaha. Memiliki NIB dan NPWP yang tepat mempermudah pembukaan rekening usaha dan akses pembiayaan.
Jika Keuangan Sudah Telanjur Tercampur
Banyak orang baru menyadari masalah ini setelah bertahun-tahun berjalan. Jangan berkecil hati. Berikut cara merapikannya:
- Kumpulkan mutasi rekening dan catatan tiga bulan terakhir.
- Tandai setiap transaksi sebagai usaha, pribadi, atau campuran.
- Perkirakan penarikan pribadi dari kas usaha dan jadikan sebagai angka awal prive.
- Pilih tanggal mulai, misalnya tanggal 1 bulan depan, dan buka rekening usaha baru.
- Terapkan gaji tetap sejak tanggal itu dan catat semuanya dari nol.
Tujuannya bukan kesempurnaan masa lalu, melainkan awal yang bersih.
Kebiasaan Bulanan yang Layak Dijadwalkan
- Cocokkan saldo rekening usaha dengan catatan.
- Tarik gaji pemilik pada tanggal tetap.
- Hitung laba bersih dan tentukan cadangan.
- Periksa piutang dan utang usaha.
- Tinjau biaya yang membengkak dan harga jual.
- Siapkan data omzet untuk kewajiban pajak.
Kesalahan yang Sering Terjadi
- Memakai uang usaha untuk belanja pribadi “sebentar”. Gunakan aturan pinjam dan kembalikan, atau jangan lakukan sama sekali.
- Menganggap omzet sebagai laba. Omzet adalah penjualan kotor. Laba adalah sisa setelah semua biaya.
- Menggaji diri terlalu besar. Pastikan laba cukup sebelum menetapkan gaji.
- Tidak mencatat biaya kecil. Biaya kecil yang sering terjadi menjadi besar bila dijumlahkan.
- Menunda pencatatan. Semakin lama ditunda, semakin sulit dikejar.
Mulai dari Satu Rekening
Pemisahan uang pribadi dan bisnis bukan soal akuntansi yang rumit, melainkan soal kebiasaan sederhana yang dijaga konsisten. Mulailah minggu ini dengan tiga langkah: buka rekening usaha, tetapkan gaji pemilik, dan catat transaksi hari ini. Dari situ Anda akan lebih mudah mengetahui apakah usaha sedang sehat, siap mengajukan pembiayaan, dan menghitung pajak dengan lebih tenang.

Leave a Reply